- (+84) 86 696 0800
- htdn@tpm.com.vn
- 102 Phung Van Cung Street, Cau Kieu Ward, Ho Chi Minh City

- (+84) 86 696 0800
- htdn@tpm.com.vn
- 102 Phung Van Cung Street, Cau Kieu Ward, Ho Chi Minh City
Archives
- Tháng 9 2026
- Tháng 5 2026
- Tháng 4 2026
- Tháng 3 2026
- Tháng 2 2026
- Tháng 1 2026
- Tháng 12 2025
- Tháng 11 2025
- Tháng 10 2025
- Tháng 9 2025
- Tháng 8 2025
- Tháng 7 2025
- Tháng 6 2025
- Tháng 5 2025
- Tháng 4 2025
- Tháng 3 2025
- Tháng 2 2025
- Tháng 1 2025
- Tháng 12 2024
- Tháng 11 2024
- Tháng 10 2024
- Tháng 9 2024
- Tháng 8 2024
- Tháng 7 2024
- Tháng 6 2024
- Tháng 5 2024
- Tháng 4 2024
- Tháng 3 2024
- Tháng 1 2024
- Tháng 11 2023
- Tháng 6 2020
Thuế Thu Nhập Doanh Nghiệp Được Ưu Đãi Cho Phát Triển Khoa Học Công Nghệ
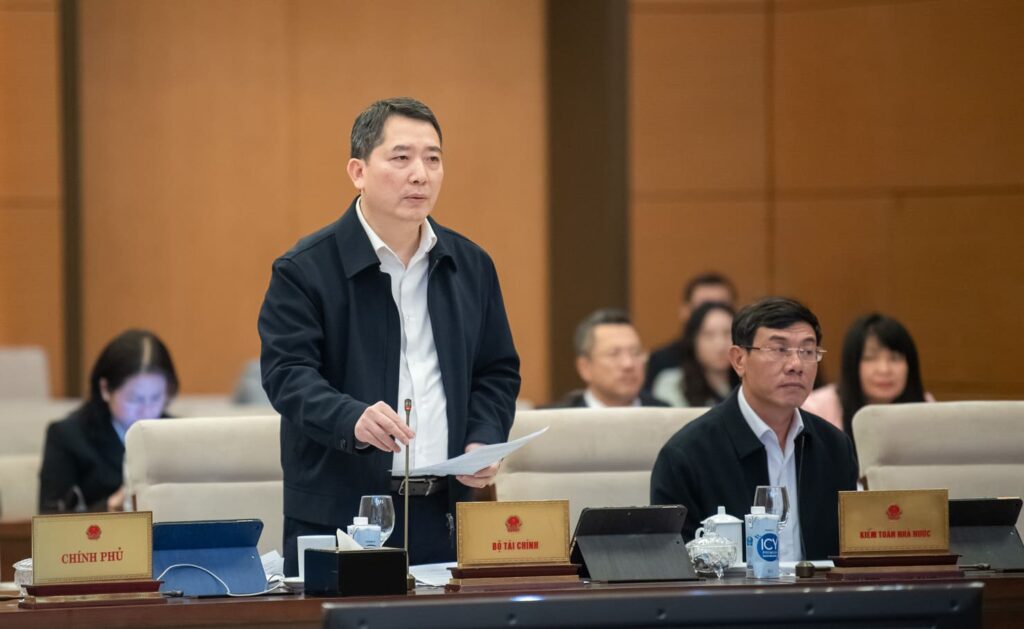
Trong bối cảnh khoa học công nghệ và đổi mới sáng tạo ngày càng đóng vai trò then chốt trong sự phát triển kinh tế – xã hội, việc tạo ra một hành lang pháp lý thuận lợi để khuyến khích doanh nghiệp đầu tư vào lĩnh vực này là vô cùng quan trọng. Dự thảo Luật Thuế thu nhập doanh nghiệp (sửa đổi) mới nhất đã thể hiện rõ tinh thần đó, với nhiều đề xuất ưu đãi thuế hấp dẫn, hứa hẹn sẽ tạo động lực mạnh mẽ cho sự phát triển của khoa học công nghệ nước nhà.
Đảm Bảo Tính Tổng Thể Và Nhất Quán Của Ưu Đãi Thuế
Điểm đáng chú ý trong dự thảo Luật lần này là sự tập trung vào việc đảm bảo tính tổng thể và nhất quán của hệ thống ưu đãi thuế. Cơ quan soạn thảo đã rà soát, tổng hợp và hệ thống hóa các ưu đãi hiện hành, đồng thời đề xuất đưa toàn bộ các quy định về ưu đãi thuế vào Luật Thuế thu nhập doanh nghiệp.
Theo đó, dự thảo Luật quy định rõ: “trường hợp các luật khác có quy định về ưu đãi thuế thu nhập doanh nghiệp khác với quy định của Luật này thì thực hiện theo quy định của Luật này”. Điều này đồng nghĩa với việc chấm dứt tình trạng lồng ghép chính sách ưu đãi thuế trong các luật chuyên ngành, vốn gây ra sự thiếu đồng bộ và khó khăn trong thực thi.
Ủy ban Kinh tế Tài chính của Quốc hội cũng thống nhất cao với quan điểm này và sẽ tiếp tục rà soát các ưu đãi thuế đang nằm rải rác ở các luật khác để đưa về Luật Thuế thu nhập doanh nghiệp, đảm bảo một hệ thống pháp luật thuế thống nhất, minh bạch và dễ thực hiện.
Ưu Đãi Thuế Khuyến Khích Đầu Tư Vào Khoa Học Công Nghệ
Để thực hiện Nghị quyết số 57-NQ/TW về đột phá phát triển khoa học, công nghệ, đổi mới sáng tạo và chuyển đổi số quốc gia, dự thảo Luật đặc biệt chú trọng đến việc đưa ra các ưu đãi thuế nhằm khuyến khích doanh nghiệp đầu tư mạnh mẽ hơn vào lĩnh vực khoa học công nghệ.
Theo đề xuất, Chính phủ sẽ được giao quy định chi tiết về các nội dung ưu đãi này, bao gồm:
- Mức chi được trừ bổ sung khi tính thuế thu nhập doanh nghiệp cho các hoạt động nghiên cứu phát triển, đổi mới sáng tạo.
- Thời gian áp dụng ưu đãi.
- Phạm vi áp dụng ưu đãi.
Việc giao Chính phủ quy định chi tiết sẽ tạo sự linh hoạt trong việc xây dựng và điều chỉnh chính sách ưu đãi thuế, đảm bảo chính sách luôn phù hợp với tình hình thực tế và mục tiêu phát triển khoa học công nghệ trong từng giai đoạn.
Chi Tiết Về Ưu Đãi Thuế Hiện Hành Và Dự Thảo
Thứ trưởng Bộ Tài chính Cao Anh Tuấn đã làm rõ hơn về các ưu đãi thuế hiện hành và những điểm mới trong dự thảo Luật liên quan đến khoa học công nghệ.
Theo đó, pháp luật hiện hành đã có nhiều ưu đãi cho lĩnh vực này, và dự thảo Luật tiếp tục kế thừa, phát triển những ưu đãi đó. Cụ thể:
- Chi phí được trừ: Các khoản chi tài trợ cho khoa học công nghệ, đổi mới sáng tạo, chuyển đổi số; chi cho các hoạt động nghiên cứu phát triển, đổi mới sáng tạo, chuyển đổi số của doanh nghiệp đều được trừ khi tính thuế thu nhập doanh nghiệp.
- Thu nhập được miễn thuế: Dự thảo Luật bổ sung quy định miễn thuế cho các khoản tài trợ sử dụng cho nghiên cứu, phát triển khoa học công nghệ và đổi mới sáng tạo, chuyển đổi số; tài trợ cho tổ chức khoa học công nghệ, tổ chức giáo dục công lập hoạt động không vì lợi nhuận.
- Quy định chi tiết từ Chính phủ: Để đảm bảo cơ sở pháp lý và tính linh hoạt, dự thảo Luật bổ sung quy định Chính phủ sẽ quy định chi tiết về chi phí được trừ, mức chi bổ sung và phạm vi áp dụng đối với các khoản chi cho hoạt động nghiên cứu và phát triển của doanh nghiệp, bảo vệ môi trường, đổi mới sáng tạo.
Rà Soát Và Thống Nhất Hệ Thống Ưu Đãi
Cơ quan soạn thảo và Ủy ban Kinh tế Tài chính của Quốc hội đã phối hợp chặt chẽ trong việc rà soát các luật chuyên ngành để đưa các ưu đãi thuế về Luật Thuế thu nhập doanh nghiệp. Mục tiêu là tạo ra một hệ thống pháp luật thống nhất, tránh tình trạng ưu đãi thuế bị phân tán, gây vướng mắc trong quá trình thực hiện.
Với những đề xuất ưu đãi thuế thu nhập doanh nghiệp cho phát triển khoa học công nghệ được đề cập trong dự thảo Luật sửa đổi, có thể thấy rõ quyết tâm của Nhà nước trong việc tạo điều kiện thuận lợi nhất cho doanh nghiệp đầu tư vào lĩnh vực này. Những thay đổi này không chỉ giúp doanh nghiệp giảm gánh nặng tài chính mà còn tạo động lực mạnh mẽ để thúc đẩy hoạt động nghiên cứu, đổi mới sáng tạo, góp phần quan trọng vào sự phát triển bền vững của đất nước trong tương lai.
-
Lưu Ý Quan Trọng Từ Cơ Quan Thuế Đến Toàn Bộ Người Lao Động Về Thuế TNCN, Bỏ Qua Là Lỡ Quyền Lợi
-
7 Chính Sách Mới Doanh Nghiệp Xuất Nhập Khẩu Cần Nắm Từ Tháng 10/2026
-
Chính Sách Ưu Đãi, Hỗ Trợ Cho Công Nghiệp Chế Tạo Phục Vụ Ngành Điện Lực
-
Đầu Tư Vào Việt Nam 2026: Nhận Diện 4 Rủi Ro Trọng Yếu Và Chiến Lược Thích Ứng
-
7 Sai Lầm Về Thuế Phổ Biến Của Doanh Nghiệp FDI Tại Việt Nam
-
Đăng ký thuế và khai thuế cá nhân kinh doanh(“CNKD”) bán hàng hóa qua sàn Shopee tại Việt Nam
-
Mức Lương Tối Thiểu Vùng Mới Nhất Năm 2025
-
Hiệp Định Thương Mại (CPTPP, EVFTA, RCEP) Tác Động Đến Doanh Nghiệp FDI
-
Từ 01/07/2025: Người Quản Lý Doanh Nghiệp Không Hưởng Lương Phải Tham Gia BHXH Bắt Buộc
-
Nghĩa Vụ Thuế Cho Thuê Tài Sản: Quy Định Mới, Kê Khai & Mức Thuế Cập Nhật 2025-2026


Liên hệ
CÔNG TY CỔ PHẦN TƯ VẤN & ĐẠI LÝ THUẾ TPM
Mã số thuế: 0312787706
Địa chỉ: 102 Phùng Văn Cung, Phường Cầu Kiệu, TP Hồ Chí Minh
Email: htdn@tpm.com.vn
Hotline: (+84) 86 696 0800